Domain käsetuch.de kaufen?
Wir ziehen mit dem Projekt
käsetuch.de um.
Sind Sie am Kauf der Domain
käsetuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain käsetuch.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
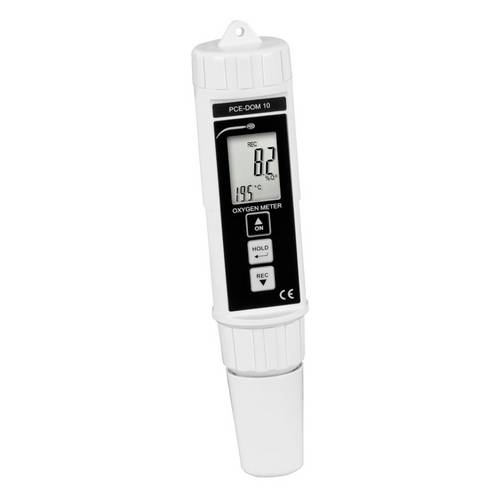
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
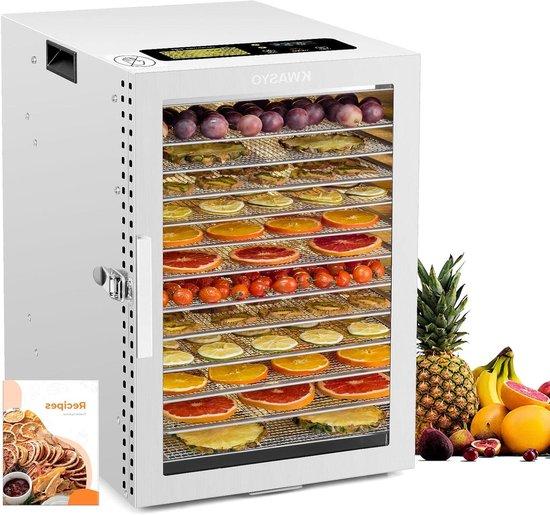
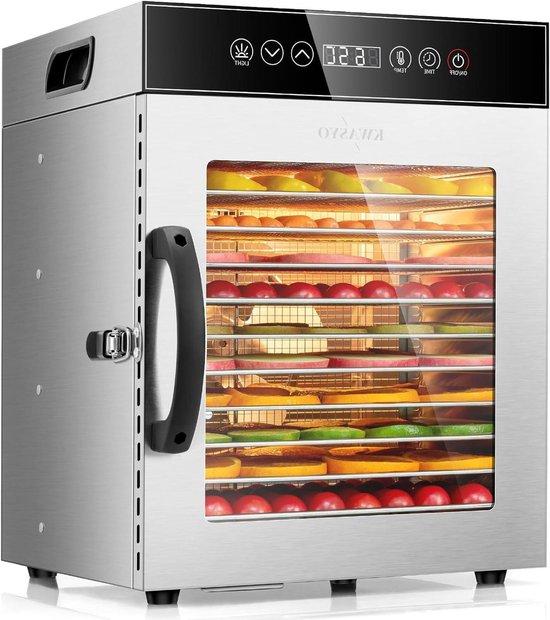
Lebensmittel-Dehydrator - Lebensmitteltrockner Trocknen - Lebensmittel-Trocknung - 12 Edelstahl-Lades - 305 x 31 x 405 CM - EdelstahlEntdecken Sie die perfekte Möglichkeit, Ihre Lieblings-Lebensmittel länger mit diesem geräumigen Lebensmittel-Dehydrator zu halten. Verabschieden Sie sich von Verschwendung und hallo zu einer Welt von gesunden, hausgemachten Snacks, die Sie jederzeit essen können. Ideal für die Verarbeitung großer Mengen von Obst, Gemüse, Fleisch und Kräutern. Mit 12 Edelstahlschubladen und einem leistungsstarken 750W Motor sorgt dieses Gerät für eine gleichmäßige Trocknung dank eines 360°-Kreislaufsystems.477,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
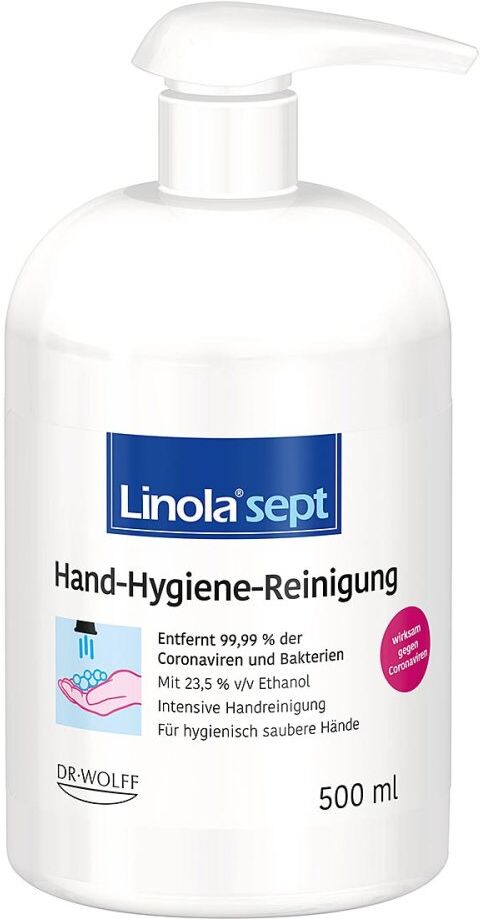
Linola Sept Hand-Hygiene-Reinigung 500 MLProdukteigenschaften: Linola sept Hand-Hygiene-Reinigung Handreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. Begrenzt viruzid. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen. Beschreibung: Begrenzt viruzid Entfernt 99,9% der Coronaviren Wirksam auch gegen Bakterien Mit 23,5% v/v Ethanol Intensive Handreinigung Für hygienisch saubere Hände Hautverträglichkeit dermatologisch bestätigt Anwendung: 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Ingredients: Aqua, Alcohol Denat., Sodium Laureth Sulfate (68891-38-3), Sodium Myreth Sulfate, Disodium Laureth Sulfosuccinate, Sodium Lauroyl Glutamate (29923-31-7), Hydroxypropyl Guar, Citric Acid (5949-29-1), Propylene Glycol, Sodium Chloride, Coco-Glucoside, Glyceryl Oleate, Sodium Benzoate. Quelle: www.linola.com Stand: 09/20258,37 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **


Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Welche Jahre werden bei einer Betriebsprüfung geprüft?
Bei einer Betriebsprüfung werden in der Regel die letzten drei bis vier Jahre geprüft. Dies dient dazu, sicherzustellen, dass alle steuerrelevanten Unterlagen und Geschäftsvorfälle ordnungsgemäß dokumentiert und versteuert wurden. Die Finanzbehörden haben das Recht, bis zu vier Jahre rückwirkend zu prüfen, um mögliche Steuervergehen aufzudecken. Es ist daher wichtig, als Unternehmen alle relevanten Unterlagen und Belege für diesen Zeitraum ordnungsgemäß aufzubewahren. Eine sorgfältige Buchführung und Dokumentation können dabei helfen, eine Betriebsprüfung erfolgreich zu bestehen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Lebensmittel Trockner aus Edelstahl - Trockner für die Küche - Lebensmittel trocknen - Doppelventilatorsystem - 12 Schubladen - SilberGenießen Sie perfekt getrocknete Lebensmittel mit diesem effizienten Lebensmittel Trockner. Verabschieden Sie sich von verdorbenen Zutaten und begrüßen Sie eine Welt voller schmackhafter Optionen, von Obst und Gemüse bis hin zu Kräutern und Fleisch. Dieser Trockner ist die ideale Lösung, um Ihre Ernte zu konservieren und das ganze Jahr über gesunde Snacks zu genießen. Mit einem fortschrittlichen Doppelventilatorsystem, das für eine 360-Grad-Luftzirkulation sorgt, werden Ihre Lebensmittel gleichmäßig getrocknet, ohne heiße Stellen. Die 12 geräumigen Schubladen aus Edelstahl bieten ausreichend Platz für verschiedene Zutaten und sind sowohl für den Heimgebrauch als auch für kleine Unternehmen geeignet. Stellen Sie einfach die Temperatur zwischen 20 und 90 °C und den Timer bis zu 24 Stunden über das intuitive LED-Touchdisplay ein, mit automatischer Abschaltung für zusätzlichen Komfort. Die transparente Tür mit integriertem LED-Licht ermöglicht es Ihnen, den Trocknungsprozess zu verfolgen,670,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linola sept Hand-Hygiene-ReinigungAnwendungsgebiet von Linola sept Hand-Hygiene-ReinigungLinola sept Hand-Hygiene-Reinigung entfernt 99,99 % der Coronaviren und Bakterien. Linola sept Hand-Hygiene-Reinigung sorgt für hygienisch saubere Hände. Die Hautverträglichkeit ist dermatologisch bestätigt.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Linola sept Hand-Hygiene-Reinigung: AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe, sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Linola sept Hand-Hygiene-Reinigung: 3 ml Reinigungsgel nehmen und die Hautinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen.HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, ofenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen / Ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Linola sept Hand-Hygiene-Reinigung können in Ihrer Versandapotheke www.juvalis.de erworben werden.8,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensmittel-Dehydrator - Lebensmitteltrockner Trocknen - Lebensmittel-Trocknung - 12 Edelstahl-Lades - 305 x 31 x 405 CM - EdelstahlEntdecken Sie die perfekte Möglichkeit, Ihre Lieblings-Lebensmittel länger mit diesem geräumigen Lebensmittel-Dehydrator zu halten. Verabschieden Sie sich von Verschwendung und hallo zu einer Welt von gesunden, hausgemachten Snacks, die Sie jederzeit essen können. Ideal für die Verarbeitung großer Mengen von Obst, Gemüse, Fleisch und Kräutern. Mit 12 Edelstahlschubladen und einem leistungsstarken 750W Motor sorgt dieses Gerät für eine gleichmäßige Trocknung dank eines 360°-Kreislaufsystems.477,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Linola Sept Hand-Hygiene-Reinigung 500 MLProdukteigenschaften: Linola sept Hand-Hygiene-Reinigung Handreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. Begrenzt viruzid. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen. Beschreibung: Begrenzt viruzid Entfernt 99,9% der Coronaviren Wirksam auch gegen Bakterien Mit 23,5% v/v Ethanol Intensive Handreinigung Für hygienisch saubere Hände Hautverträglichkeit dermatologisch bestätigt Anwendung: 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Ingredients: Aqua, Alcohol Denat., Sodium Laureth Sulfate (68891-38-3), Sodium Myreth Sulfate, Disodium Laureth Sulfosuccinate, Sodium Lauroyl Glutamate (29923-31-7), Hydroxypropyl Guar, Citric Acid (5949-29-1), Propylene Glycol, Sodium Chloride, Coco-Glucoside, Glyceryl Oleate, Sodium Benzoate. Quelle: www.linola.com Stand: 09/20258,37 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Welche Jahre werden bei einer Betriebsprüfung geprüft?
Bei einer Betriebsprüfung werden in der Regel die letzten drei bis vier Jahre geprüft. Dies dient dazu, sicherzustellen, dass alle steuerrelevanten Unterlagen und Geschäftsvorfälle ordnungsgemäß dokumentiert und versteuert wurden. Die Finanzbehörden haben das Recht, bis zu vier Jahre rückwirkend zu prüfen, um mögliche Steuervergehen aufzudecken. Es ist daher wichtig, als Unternehmen alle relevanten Unterlagen und Belege für diesen Zeitraum ordnungsgemäß aufzubewahren. Eine sorgfältige Buchführung und Dokumentation können dabei helfen, eine Betriebsprüfung erfolgreich zu bestehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.